
La demanda de vino en España continúa debilitándose tras varios meses de retrocesos. Aun así, el sector mantiene cierta estabilidad en valor gracias al aumento de precios y al mejor comportamiento de la hostelería, según el último Informe Consumo Nacional: datos a enero de 2026, publicado por la OIVE.
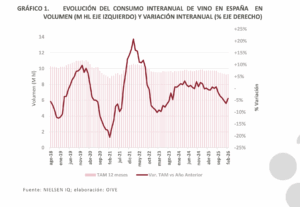
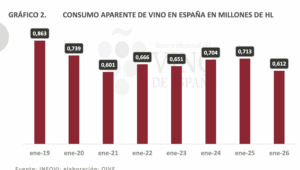
El mercado del vino en España sigue mostrando signos de debilidad. En el interanual a enero de 2026, el consumo se redujo un 4,2% hasta situarse en 9,3 millones de hectolitros, lo que supone una caída de más de 627.000 hectolitros en los últimos doce meses. Esta evolución confirma una tendencia descendente que se arrastra desde el impacto de la inflación y el encarecimiento de los precios a partir de 2021.
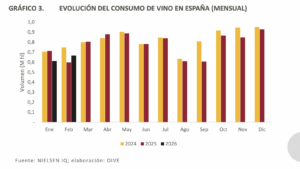
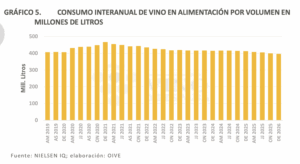
Tras una fase de estabilización durante 2023 y buena parte de 2024, el consumo volvió a caer desde mediados de 2025. El arranque de 2026 refleja esta debilidad, con un descenso interanual del 14,2% en enero.
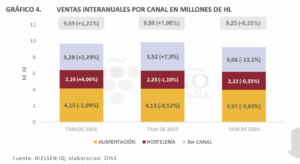
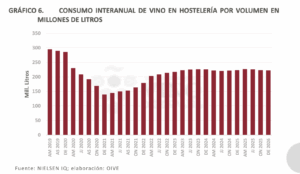
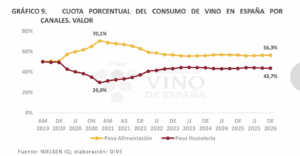
El análisis por canales revela comportamientos distintos. La hostelería muestra una mayor resistencia, con ligeras caídas tanto en volumen (-0,35%) como en valor (-0,1%). Por el contrario, el canal de alimentación registra descensos más acusados, con una caída del 3,83% en volumen y del 0,9% en valor, aunque sigue concentrando la mayor parte del consumo total.
En conjunto, las ventas de vino en alimentación y hostelería alcanzan los 6,19 millones de hectolitros y una facturación de 3.226 millones de euros. A esta cifra se suma un tercer bloque de comercialización —que incluye canales como vinotecas, venta directa u online— que representa aproximadamente un tercio del mercado, aunque también experimenta una caída significativa del 13,1%.
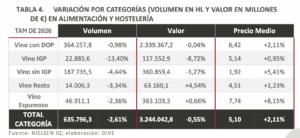
Pese al descenso del consumo, los precios continúan al alza. El precio medio por litro creció un 2,1%, lo que contribuye a suavizar la caída en valor frente al retroceso más acusado en volumen. Sin embargo, al descontar el efecto de la inflación, el valor real del mercado muestra una evolución más negativa.
Por categorías, el vino con denominación de origen (DOP) mantiene una posición dominante, concentrando más del 58% del volumen y más del 72% del valor total. No obstante, también registra ligeros descensos. La categoría más afectada es el vino con indicación geográfica protegida (IGP), que lidera las caídas tanto en volumen como en valor.
En términos generales, todas las categorías reducen su volumen de ventas, mientras que solo algunas, como los vinos espumosos o el denominado “vino resto”, logran mantener o incrementar ligeramente su valor. Esta dinámica apunta hacia una mayor orientación del consumo hacia productos de mayor valor añadido, aunque sin compensar la caída global del mercado.
El escenario refleja un sector que, pese a la estabilidad relativa en precios y al mejor comportamiento de la hostelería, sigue condicionado por la debilidad de la demanda y los cambios en los hábitos de consumo.